MEI e auxílio-doença em 2026: requisitos e como solicitar

Quem empreende sabe: a rotina não para. Mas imprevistos acontecem — uma doença, um acidente, um período de recuperação — e, quando o trabalho depende de você, o impacto na renda e na operação do negócio pode ser imediato.

A legislação previdenciária prevê, para quem contribui ao INSS, o auxílio por incapacidade temporária (nome atual do antigo auxílio-doença). Em termos simples: é um benefício pago pelo INSS quando o segurado comprova que está temporariamente incapaz de exercer sua atividade habitual.

Ao longo deste artigo, você vai entender se o MEI tem direito, quais são os requisitos, quando há carência (e quando pode haver dispensa), como solicitar pelo Meu INSS, quais documentos ajudam de verdade e quais cuidados tomar para não transformar um momento difícil em um problema ainda maior.

Importante: este conteúdo é educativo e considera as regras conhecidas em 2026. O INSS pode atualizar procedimentos ao longo do ano, e o direito ao benefício sempre depende do histórico individual e da análise do caso concreto.

Em resumo: o MEI pode ter auxílio-doença em 2026?

Sim — desde que esteja em dia (ou dentro das regras) com o INSS e comprove a incapacidade temporária.

O ponto central não é “ter CNPJ”, e sim ter proteção previdenciária ativa e documentação médica consistente.

O que é o auxílio por incapacidade temporária (auxílio-doença) para MEI?

O auxílio por incapacidade temporária é um benefício do INSS para o segurado que, por doença ou acidente, fica impedido de trabalhar por um período.

No caso do MEI, a contribuição previdenciária é feita mensalmente pelo DAS-MEI. Esse recolhimento pode garantir acesso a benefícios previdenciários, desde que os requisitos sejam atendidos.

De modo geral, o INSS vai avaliar se você:

  • Está temporariamente incapaz para o seu trabalho;
  • Mantém a qualidade de segurado (está coberto pelo INSS);
  • Cumpriu a carência, quando exigida;
  • Apresentou documentos médicos adequados;
  • Passou por perícia ou análise documental, conforme o procedimento disponível no momento do pedido.

Atenção: o INSS não analisa apenas “a existência da doença”, mas principalmente se aquela condição te impede de exercer a sua atividade.

MEI tem direito a auxílio-doença?

Sim. O MEI, quando está protegido pelo INSS, pode ter direito ao auxílio por incapacidade temporária, observadas as regras aplicáveis ao benefício.

Um cuidado importante: manter o MEI ativo não significa, por si só, que o benefício será concedido. O que pesa é o seu histórico de contribuições, a qualidade de segurado e a comprovação da incapacidade.

Quais são os requisitos para solicitar o benefício?

Na prática, vale pensar em três pilares: cobertura do INSS, carência e prova médica.

1) Qualidade de segurado (estar coberto pelo INSS)

A qualidade de segurado é o que mantém seu direito de acesso aos benefícios do INSS. Em geral, ela está ligada ao pagamento das contribuições e pode ser mantida por um período mesmo se houver interrupção — mas isso varia conforme a situação.

Por isso, um passo que evita muitos problemas é conferir sua situação no Meu INSS e verificar se os recolhimentos foram reconhecidos corretamente.

2) Carência (em regra, 12 contribuições mensais)

Em regra, o auxílio por incapacidade temporária exige 12 contribuições mensais.

Dois pontos merecem atenção:

  • A carência costuma considerar contribuições anteriores ao início da incapacidade.
  • Pagamentos em atraso podem gerar dúvidas na análise e, dependendo do caso, podem não contar da forma esperada para carência.

Se houve perda da qualidade de segurado e retomada de pagamentos, pode existir necessidade de cumprir regras de “reentrada” antes de voltar a ter direito — o que depende do histórico e das normas aplicáveis na data do pedido.

3) Comprovação da incapacidade temporária (documentos médicos)

Aqui está um dos pontos mais importantes: você precisa apresentar documentação médica que ajude o INSS a entender, com clareza:

  • o que aconteceu;
  • qual é a limitação funcional;
  • por quanto tempo, aproximadamente, você precisa ficar afastado;
  • por que isso impede a sua atividade habitual.

Conforme o caso e a disponibilidade do INSS, a análise pode ocorrer por perícia presencial ou por análise documental iniciada pelo Meu INSS. Se os documentos não forem suficientes, o INSS pode exigir perícia presencial.

Quando a carência pode ser dispensada?

A legislação prevê hipóteses em que a carência de 12 contribuições pode ser dispensada — por exemplo, em casos como:

  • acidente de qualquer natureza;
  • doença profissional ou doença do trabalho;
  • algumas doenças graves previstas em lei e listas oficiais.

A Lei nº 8.213/1991 traz referências a condições que podem dispensar carência em determinadas situações, como tuberculose ativa, hanseníase, neoplasia maligna, cardiopatia grave, doença de Parkinson, entre outras.
Link de referência: https://www.planalto.gov.br/ccivil_03/leis/l8213compilado.htm

Dispensa de carência não é concessão automática. Ainda assim, o INSS avaliará a qualidade de segurado e a incapacidade para o trabalho, com base na documentação.

Como solicitar o auxílio-doença sendo MEI (passo a passo)

O pedido costuma ser feito pelo site ou aplicativo Meu INSS. Se você tiver dificuldade, a Central 135 pode orientar sobre canais e andamento.

Passo a passo (visão prática)

  1. Acesse o Meu INSS (site ou app) com sua conta Gov.br.
  2. Procure o serviço de benefício por incapacidade temporária (auxílio-doença).
  3. Confira e preencha os dados solicitados.
  4. Anexe os documentos médicos (atestado, laudos, relatórios e exames).
  5. Selecione o procedimento disponível (análise documental e/ou agendamento de perícia, conforme o sistema oferecer).
  6. Acompanhe o andamento e responda rapidamente se houver exigência (pedido de complementação de documentos).

Dica de organização: antes de enviar, confira se os documentos estão legíveis, completos e coerentes entre si. Isso reduz exigências e atrasos.

Quais documentos são necessários?

A lista pode variar, mas, em geral, ajuda ter:

  • Documento de identificação com foto;
  • CPF;
  • Comprovantes/registro das contribuições (quando necessário);
  • Atestado médico (legível);
  • Laudos e relatórios médicos (se houver);
  • Exames (imagem e/ou laboratoriais);
  • Receitas e comprovantes de tratamento;
  • Informação sobre atividade exercida (o que você faz no dia a dia) e por que não consegue exercê-la;
  • Indicação do tempo estimado de afastamento (quando o médico puder estimar).

O que um bom documento médico costuma deixar claro

  • data de emissão;
  • identificação e assinatura do profissional;
  • descrição do quadro e limitações;
  • período recomendado de afastamento;
  • elementos clínicos que sustentem a necessidade de afastamento (conforme o caso).

Quanto mais objetiva e consistente for essa prova, mais segurança você traz para a análise do INSS.

Como é calculado o valor do benefício?

O valor do auxílio por incapacidade temporária é calculado conforme o histórico de salários de contribuição e as regras previdenciárias aplicáveis.

Como o MEI contribui, em regra, sobre 5% do salário mínimo, é comum que a contribuição simplificada resulte em benefício próximo ao piso, mas isso não deve ser tratado como regra fixa nem como uma “porcentagem garantida” das últimas contribuições.

Se a sua preocupação é elevar a proteção previdenciária, vale avaliar com orientação especializada se existe possibilidade de complementação e quais impactos isso pode ter — lembrando que cada benefício possui regras próprias e o efeito pode variar caso a caso.

Exemplo prático (para facilitar)

Imagine uma pessoa que atua como designer e é MEI. Após um acidente, ela precisa se afastar por um período e não consegue executar os serviços contratados.

Se ela:

  • estiver com contribuições regulares (ou dentro das regras de manutenção da qualidade de segurado),
  • cumprir a carência (ou estiver em hipótese de dispensa),
  • e apresentar documentação médica consistente comprovando a incapacidade,

ela poderá solicitar o auxílio por incapacidade temporária ao INSS.

Ao mesmo tempo, é importante agir com coerência durante o afastamento: se houver continuidade habitual de atividade, emissão recorrente de documentos vinculados ao trabalho ou execução normal da rotina profissional, isso pode gerar questionamentos. Cada caso exige cuidado.

Pontos de atenção (o que mais gera indeferimento e dor de cabeça)

  • O benefício não é concedido apenas por existir um diagnóstico: é preciso comprovar incapacidade para a atividade habitual.
  • A carência é, em regra, 12 contribuições, com exceções legais.
  • Contribuições em atraso e inconsistências no CNIS podem impactar qualidade de segurado e carência.
  • O INSS pode pedir documentos complementares ou exigir perícia presencial, mesmo quando o pedido começa por análise documental.
  • Em caso de negativa, pode existir caminho de recurso administrativo no prazo indicado na decisão — e, dependendo da situação, pode ser necessário suporte jurídico.

Conclusão

O MEI pode ter direito ao auxílio por incapacidade temporária (auxílio-doença) em 2026 — desde que mantenha sua proteção previdenciária e comprove, com documentação adequada, que está temporariamente incapaz para o trabalho.

Na prática, duas atitudes fazem diferença antes mesmo de qualquer imprevisto acontecer:

  1. Manter o DAS-MEI em dia e acompanhar se as contribuições estão sendo reconhecidas.
  2. Organizar documentação (médica e cadastral) com clareza, para não depender da memória em um momento de urgência.

Quando falamos de INSS, detalhes importam — e uma boa orientação evita retrabalho, indeferimentos e decisões tomadas no susto.

Conte com a VSC

Está com dúvidas sobre a regularidade das contribuições do seu MEI, qualidade de segurado ou impactos do afastamento na rotina do seu negócio?

Converse com a VSC Serviços, Auditoria e Perícias Contábeis. Ajudamos você a organizar informações, conferir sua regularidade e tomar decisões com mais segurança — com clareza, proximidade e responsabilidade.
Tributação de dividendos em 2026: retenção a partir de R$ 50 mil

Para muitos empresários e famílias empresárias, a distribuição de lucros e dividendos sempre foi um pilar do planejamento financeiro pessoal: remunera o sócio, sustenta o padrão de vida, organiza investimentos e viabiliza projetos de longo prazo.

Até 2025, em regra, lucros e dividendos distribuídos por empresas brasileiras a pessoas físicas não sofriam incidência de Imposto de Renda na pessoa física, desde que cumpridas as condições legais e contábeis aplicáveis.

A partir de janeiro de 2026, esse cenário muda com a Lei nº 15.270/2025, que trouxe dois pontos de atenção importantes:

  • Retenção de 10% na fonte quando uma mesma empresa pagar/creditar/empregar/entregar mais de R$ 50 mil no mês para a mesma pessoa física;
  • Tributação mínima anual (altas rendas) para pessoas físicas com rendimentos acima de R$ 600 mil no ano.

A leitura correta dessas regras — e o impacto real para cada sócio — depende de análise integrada: contábil, tributária, societária e patrimonial.

O que mudou na tributação de lucros e dividendos?

A nova regra estabelece que, a partir de janeiro de 2026, lucros e dividendos pagos por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil estarão sujeitos à retenção na fonte de 10% quando o valor ultrapassar R$ 50 mil no mesmo mês.

Um ponto essencial: se o limite mensal for ultrapassado, a retenção incide sobre o valor total distribuído no mês — e não apenas sobre o excedente.
Exemplo: se a empresa distribuir R$ 60 mil em determinado mês, a retenção será calculada sobre R$ 60 mil, e não somente sobre os R$ 10 mil excedentes. planalto.gov.br

Também é necessário observar que vários pagamentos no mesmo mês podem ser somados para a verificação do limite. Ou seja: não se analisa apenas cada transferência isoladamente, mas o total pago/creditado/empregado/entregue pela mesma empresa à mesma pessoa física no mês. planalto.gov.br

Outro ponto de atenção: a retenção pode alcançar empresas do Simples Nacional, conforme indicado em materiais oficiais, a depender do enquadramento e dos requisitos legais. gov.br

Como funciona o limite de R$ 50 mil por mês?

O limite mensal de R$ 50 mil é analisado considerando três elementos:

  • A empresa que realizou a distribuição;
  • A pessoa física que recebeu os valores;
  • O total pago/creditado/empregado/entregue no mesmo mês.

Na prática, isso significa que:

  • Recebimentos de empresas diferentes tendem a ser analisados separadamente para fins de retenção mensal;
  • Mas, no fechamento anual, valores de diferentes fontes podem impactar a análise da tributação mínima, caso a soma dos rendimentos ultrapasse R$ 600 mil.

E atenção: a regra não trata apenas de “depósito”. Dependendo da situação, o conceito legal pode abranger também crédito, emprego ou entrega dos lucros — o que exige cuidado técnico antes de usar alternativas como capitalizações e outras formas de disponibilização. gov.br

O que é a tributação mínima para altas rendas?

A partir do ano-calendário de 2026 (com reflexos na declaração entregue em 2027), a pessoa física cuja soma de rendimentos anuais ultrapassar R$ 600 mil poderá estar sujeita ao chamado Imposto sobre a Renda das Pessoas Físicas Mínimo (IRPFM).

O cálculo considera a totalidade dos rendimentos abrangidos pela legislação. Podem entrar nessa análise, conforme o caso concreto: salários, aluguéis, lucros, dividendos, ganhos de capital e outras receitas, seguindo as regras específicas aplicáveis.

A retenção mensal de 10% feita pela empresa tende a funcionar como antecipação e pode ser considerada no ajuste anual. Dependendo da composição dos rendimentos, da tributação já suportada e das regras aplicáveis, pode haver imposto complementar, restituição ou ausência de valor adicional a pagar. gov.br

Por isso, receber menos de R$ 50 mil em um mês não significa, automaticamente, que não haverá impacto no ano. Limite mensal e limite anual são análises diferentes.

Por que o planejamento precisa começar antes da distribuição?

Porque a mudança pode afetar diretamente o fluxo de caixa pessoal do sócio.

Quem organizou despesas familiares, investimentos e compromissos assumindo o recebimento integral dos lucros precisa revisar:

  • o impacto da retenção mensal;
  • e a possibilidade de tributação mínima anual, dependendo do total de rendimentos.

Além disso, um planejamento bem conduzido ajuda a evitar dois problemas comuns:

  • Pagar tributos além do necessário por falta de organização das retiradas e da documentação contábil;
  • Adotar estruturas inadequadas, baseadas em soluções genéricas ou “atalhos” que não se sustentam na prática.

Não é recomendável alterar a forma de distribuição de lucros, transferir patrimônio ou criar empresas apenas para tentar “ficar abaixo” de um limite. Estruturas sem propósito econômico, sem documentação adequada ou sem coerência com a realidade podem ser questionadas pelas autoridades fiscais.

Quais caminhos lícitos podem ser avaliados?

A legislação não impede o planejamento tributário, societário e patrimonial. O ponto central é: não existe solução única.

O caminho adequado depende de fatores como:

  • Valor e frequência das distribuições;
  • Regime tributário e atividade da empresa;
  • Existência de outros sócios;
  • Patrimônio pessoal e empresarial;
  • Presença de herdeiros;
  • Regime de bens do casamento;
  • Nível de proteção patrimonial desejado;
  • Necessidade de reinvestir parte dos lucros;
  • Possibilidade de venda ou sucessão do negócio;
  • Perfil de risco e objetivos de longo prazo.

Entre as alternativas que podem ser analisadas estão reorganizações societárias, estruturação sucessória, retenção de lucros para reinvestimento e a combinação de formas legais de remuneração. Cada opção tem requisitos, custos, efeitos tributários e riscos próprios.

Holding familiar e planejamento sucessório

Em determinadas situações, uma holding familiar pode ser utilizada para organizar participações societárias, facilitar a sucessão e estabelecer regras de administração do patrimônio.

A estrutura pode envolver a transferência de participações para uma empresa familiar e, conforme o planejamento jurídico, a antecipação de patrimônio aos herdeiros com reserva de usufruto — mantendo direitos econômicos ou de administração, conforme os instrumentos adotados.

O cuidado aqui é indispensável: uma holding não deve ser criada apenas para dividir artificialmente dividendos ou evitar retenção. A estrutura precisa ter propósito legítimo, documentação consistente e coerência com os objetivos patrimoniais e familiares.

Reorganização da remuneração e retenção de lucros

Outra possibilidade é revisar a forma como o sócio é remunerado, considerando instrumentos previstos na legislação, como:

  • pró-labore;
  • juros sobre o capital próprio (quando aplicáveis);
  • previdência privada, conforme o perfil;
  • e a retenção de parte dos lucros na empresa para reinvestimento.

A retenção de lucros pode fazer sentido quando a empresa tem projetos de expansão, necessidade de capital de giro ou planos de aquisição de equipamentos e tecnologia. Nesse caso, o dinheiro permanece no negócio para financiar atividades reais — e não apenas para adiar artificialmente uma distribuição.

Já os juros sobre o capital próprio possuem regras específicas, requisitos contábeis e efeitos tributários próprios. A viabilidade deve ser calculada de forma individualizada, considerando o tipo de empresa e a legislação vigente.

Exemplo prático

Considere um sócio que recebe R$ 150 mil por mês em lucros de uma única empresa.

Se esse valor for pago integralmente em um mês de 2026, a empresa deverá avaliar a retenção de 10% sobre o total de R$ 150 mil, conforme a regra aplicável. Isso representa R$ 15 mil de retenção naquele pagamento, sem considerar outros aspectos que podem influenciar a apuração anual.

A partir desse cenário, algumas frentes podem ser estudadas:

  • Manter parte dos recursos na empresa para financiar investimentos reais;
  • Avaliar formas legais de remuneração compatíveis com a situação da empresa;
  • Estruturar planejamento sucessório, se houver herdeiros e esse for um objetivo da família;
  • Reorganizar o fluxo de distribuição ao longo do tempo, quando houver justificativa econômica e sem artificialidade;
  • Revisar o impacto da soma de todos os rendimentos anuais do sócio.

O exemplo mostra por que a análise precisa ser integrada: a decisão não deve considerar apenas a alíquota mensal, mas também os efeitos contábeis, tributários, societários e patrimoniais.

Pontos de atenção

  • A retenção de 10% pode incidir sobre o valor total da distribuição mensal quando o limite de R$ 50 mil for ultrapassado.
  • O limite mensal considera os pagamentos feitos pela mesma empresa à mesma pessoa física.
  • O limite anual de R$ 600 mil considera a soma dos rendimentos da pessoa física, conforme as regras da tributação mínima.
  • O imposto retido durante o ano deve ser considerado na apuração anual.
  • A empresa precisa manter escrituração e documentação que comprovem a origem e a regularidade dos lucros distribuídos.
  • A criação de uma holding deve estar relacionada a objetivos patrimoniais, sucessórios ou empresariais legítimos.
  • Dividir artificialmente pagamentos ou transferir patrimônio sem propósito econômico pode aumentar o risco de questionamento fiscal.
  • Juros sobre capital próprio, pró-labore, previdência privada e retenção de lucros têm regras diferentes e não devem ser tratados como soluções equivalentes.
  • Lucros apurados até 2025 e distribuídos conforme as condições e aprovações previstas na legislação exigem análise documental específica.
  • A aplicação das regras pode variar conforme o regime tributário, o tipo de empresa, a residência fiscal do beneficiário e a natureza dos rendimentos.

Conclusão

A tributação de dividendos em 2026 exige mais atenção de empresários que retiram valores elevados de suas empresas. A Lei nº 15.270/2025 trouxe uma retenção mensal de 10% para distribuições acima de R$ 50 mil feitas pela mesma empresa à mesma pessoa física, além de prever uma possível tributação mínima anual para rendimentos acima de R$ 600 mil.

Isso não significa “fim do planejamento”. Significa que decisões sobre distribuição de lucros, remuneração, reinvestimento, sucessão e proteção patrimonial precisam ser tomadas com antecedência e de forma coordenada.

Mais importante do que buscar uma fórmula pronta é entender a realidade da empresa, da família e do patrimônio. Um planejamento bem estruturado ajuda a reduzir riscos, melhorar a organização financeira e orientar escolhas dentro dos limites legais.

Se você recebe valores relevantes em lucros e dividendos, este é um bom momento para revisar seu planejamento com calma e critério.

A VSC pode apoiar na análise contábil e tributária da sua empresa, na organização das informações e na avaliação de alternativas que façam sentido para o seu contexto — com clareza, segurança e confidencialidade. Para temas societários e patrimoniais, atuamos de forma integrada, em conjunto com os profissionais jurídicos responsáveis pelo seu caso.

Receita bruta no Simples Nacional: mudanças e cuidados essenciais

A receita bruta no Simples Nacional é mais do que um número para preencher na apuração: ela define faixa de tributação, influencia o valor dos tributos e pode impactar a permanência da empresa no regime.

Com as mudanças trazidas pela reforma tributária e com o detalhamento feito pelo Comitê Gestor do Simples Nacional (CGSN), algumas entradas que antes passavam despercebidas ganharam regras mais claras. Na prática, isso aumenta a necessidade de uma revisão preventiva: entender o que entra (e o que não entra) no cálculo ajuda a reduzir risco de autuações, pagamentos indevidos e questionamentos que podem levar até à exclusão do regime.

Importante: este conteúdo é educativo e não substitui uma análise contábil e tributária do seu caso concreto, que depende da atividade, contratos e documentação da empresa.

O que mudou no conceito de receita bruta do Simples Nacional?

A Lei Complementar nº 214, de 16 de janeiro de 2025, alterou o § 1º do art. 3º da Lei Complementar nº 123/2006, ampliando e deixando mais explícita a definição de receita bruta para fins do Simples Nacional.

Pela regra atual, a receita bruta compreende:

  • o produto da venda de bens e serviços em operações de conta própria;
  • o preço dos serviços prestados;
  • o resultado das operações em conta alheia;
  • as demais receitas relacionadas à atividade ou ao objeto principal da empresa.

Continuam excluídas as vendas canceladas e os descontos incondicionais concedidos. A redação reforça que, além da “nota de venda” ou “nota de serviço”, é preciso olhar para a natureza de todas as receitas que entram no caixa e para o vínculo delas com a operação principal da empresa.
Referência: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp123.htm

Quais valores podem compor a receita bruta?

As alterações regulamentares do CGSN também detalharam receitas que devem ser avaliadas com cuidado na composição da receita bruta. Entre elas:

Financiamento embutido nas vendas a prazo

Em vendas parceladas, o custo do financiamento pode compor a receita bruta quando estiver:

  • incluído no valor do bem/serviço; ou
  • destacado no documento fiscal.

Aqui, vale observar com atenção como a venda a prazo é precificada e documentada — especialmente quando há encargos financeiros incorporados ao preço.

Gorjetas

As gorjetas podem integrar a receita bruta, com uma distinção essencial:

  • quando a gorjeta é integralmente repassada aos trabalhadores, ela não compõe a receita bruta;
  • quando não é integralmente destinada aos profissionais, pode ser considerada no faturamento da empresa.

Esse ponto costuma gerar dúvida em estabelecimentos com cobrança de serviço, taxas e repasses.

Royalties, aluguéis e cessão de direitos

Receitas como royalties, aluguéis e cessão do direito de uso ou gozo podem ser incluídas quando estiverem relacionadas à atividade ou ao objeto principal da empresa.

Isso pode impactar negócios que monetizam, por exemplo:

  • marca;
  • software e licenciamento;
  • plataformas e tecnologia;
  • propriedade intelectual;
  • locação/cessão vinculada à operação principal.

Verbas de patrocínio

As verbas de patrocínio foram expressamente tratadas como receitas que podem compor a receita bruta, quando relacionadas à atividade.

Aqui, é recomendável avaliar:

  • o que o contrato define (contrapartidas, entrega, publicidade, etc.);
  • como a operação é registrada na contabilidade; e
  • como (e se) há documentação fiscal vinculada.

As Resoluções CGSN nº 183 (outubro de 2025) e nº 190 (agosto de 2026) alteraram a Resolução CGSN nº 140/2018, que regulamenta o Simples Nacional.
Referência: https://normas.receita.fazenda.gov.br/sijut2consulta/consulta.action?termoBusca=impostos+nacional+simples

Quais valores não compõem a receita bruta?

A regulamentação também traz hipóteses que, em regra, não integram a receita bruta para fins do Simples Nacional, como:

  • venda de bens do ativo imobilizado;
  • juros de mora, multas e outros encargos por atraso;
  • remessa de mercadorias em bonificação, doação ou brinde (incondicional e sem contraprestação);
  • remessa de amostra grátis;
  • valores recebidos como multa ou indenização por rescisão contratual (quando não correspondem à parte executada do contrato);
  • valores repassados ao profissional-parceiro (salão-parceiro), quando atendidos os requisitos legais;
  • rendimentos ou ganhos líquidos de aplicações de renda fixa ou variável;
  • valores de IBS e CBS apurados e recolhidos no regime regular, conforme condições previstas na legislação;
  • gorjetas integralmente repassadas aos trabalhadores.

Atenção: a exclusão não deve ser aplicada no automático. O mais seguro é confirmar se a operação realmente se enquadra na hipótese e se há documentação suficiente para sustentar a classificação, caso haja fiscalização.

Como funciona o reconhecimento da receita?

Outro ponto relevante é quando a receita deve ser reconhecida para fins de apuração.

Em determinadas situações, a regulamentação considera eventos ligados à emissão do documento fiscal que formaliza a operação ou a prestação do serviço — incluindo documentos de operações para entrega futura e documentos fiscais que alterem, complementem ou modifiquem valores já registrados.

Isso pode afetar empresas que trabalham com:

  • entrega futura de mercadorias;
  • contratos recorrentes;
  • prestação de serviços por etapas;
  • notas fiscais complementares;
  • ajustes de preço após emissão do documento fiscal;
  • cancelamentos e substituições.

Por isso, é importante alinhar comercial, financeiro, fiscal e contábil. Em muitos casos, olhar apenas o que “entrou no banco” não é suficiente para garantir que o reconhecimento do faturamento está correto.

A receita de empresas relacionadas deve ser analisada em conjunto?

Sim. A legislação do Simples Nacional determina que sejam consideradas:

  • todas as atividades econômicas exercidas;
  • as receitas brutas auferidas; e
  • os débitos tributários exigíveis,

mesmo quando existam inscrições cadastrais distintas ou quando a atividade seja exercida na condição de contribuinte individual.

O objetivo é evitar a fragmentação artificial de receitas e atividades para permanecer dentro dos limites do regime. Na prática, o recomendado é avaliar a estrutura de forma abrangente, considerando:

  • outras empresas dos mesmos sócios;
  • atividades em diferentes inscrições;
  • receitas recebidas por pessoas físicas relacionadas ao negócio;
  • contratos firmados por empresas do mesmo grupo;
  • participações societárias e relações de controle;
  • transferências de operações entre empresas relacionadas.

Exemplo prático

Imagine uma empresa de tecnologia que desenvolve uma plataforma digital e recebe:

  • mensalidades dos usuários;
  • licenciamento de software;
  • royalties pela utilização da tecnologia;
  • serviços de implantação;
  • patrocínio de eventos relacionados à plataforma;
  • rendimentos de aplicações financeiras.

Nesse cenário, mensalidades, implantação, licenciamento, royalties e patrocínios podem estar relacionados à atividade principal e, portanto, precisam ser avaliados na composição da receita bruta.

Já os rendimentos ou ganhos líquidos de aplicações financeiras podem seguir tratamento diferente, conforme a regulamentação aplicável.

O ponto central é: a classificação deve considerar origem, natureza e vínculo com o objeto da empresa — e isso precisa estar bem refletido em contratos, notas e registros contábeis.

Pontos de atenção (checklist prático)

Antes de calcular o faturamento mensal ou a receita acumulada, vale revisar:

  • plano de contas e classificação contábil das receitas;
  • todas as entradas relacionadas à atividade principal;
  • contratos de patrocínio, licenciamento, aluguel e cessão de direitos;
  • tratamento das gorjetas e dos valores repassados aos trabalhadores;
  • vendas parceladas e custos de financiamento embutidos no preço;
  • emissão de documentos fiscais em operações para entrega futura;
  • notas fiscais complementares, canceladas ou substituídas;
  • receitas e atividades exercidas por empresas relacionadas;
  • receita acumulada (enquadramento e faixa de tributação);
  • documentação que comprove a natureza das receitas excluídas.

Uma classificação incorreta pode gerar recolhimento em valor inferior ou superior ao devido — e, dependendo do caso, provocar retificações, cobranças complementares, autuações e questionamentos sobre a permanência no Simples.

Conclusão

Com a reforma tributária, ficou ainda mais importante acompanhar a receita bruta no Simples Nacional com critério. O conceito passou a abranger, de forma expressa, outras receitas relacionadas à atividade ou ao objeto principal da empresa — e isso exige atenção especial de negócios que recebem valores além da venda tradicional de produtos e serviços.

Uma revisão preventiva da gestão financeira, dos contratos e dos documentos fiscais traz mais segurança para decisões sobre enquadramento, apuração e planejamento, evitando surpresas e reduzindo riscos desnecessários.

Podemos revisar isso com você

Sua empresa já revisou quais receitas entram (e quais não entram) no cálculo do Simples Nacional?

A VSC Serviços, Auditoria e Perícias Contábeis pode ajudar a analisar a classificação das receitas, os impactos no faturamento e os cuidados necessários para manter o enquadramento de forma segura — com orientação clara, visão estratégica e sigilo no tratamento das informações. Fale com a nossa equipe e vamos avaliar seu cenário com mais clareza.

Simples Nacional 2027: novo prazo e regras para IBS e CBS

As empresas que pretendem optar pelo Simples Nacional em 2027 precisam ficar atentas a uma mudança importante no calendário. A escolha pelo regime deverá ser realizada ainda em setembro de 2026, e não mais em janeiro do ano seguinte.

A alteração está relacionada à implementação da Reforma Tributária sobre o Consumo e também traz uma nova decisão para as empresas: definir como será feito o recolhimento do IBS e da CBS.

Na prática, setembro de 2026 passa a ser um mês estratégico para o planejamento tributário das microempresas e empresas de pequeno porte.

1. Qual será o novo prazo para optar pelo Simples Nacional em 2027?

A opção pelo Simples Nacional para o ano de 2027 deverá ser realizada entre 1º e 30 de setembro de 2026.

Apesar de a solicitação ocorrer em setembro, seus efeitos começarão somente em 1º de janeiro de 2027.

Isso significa que a empresa poderá entrar no novo ano já sabendo qual será seu regime tributário, reduzindo a incerteza que normalmente existia quando a opção era realizada em janeiro.

2. O que muda com o fim da opção em janeiro?

Até então, muitas empresas iniciavam o mês de janeiro aguardando a confirmação do enquadramento no Simples Nacional. Em alguns casos, uma negativa posterior poderia exigir a revisão de cálculos, documentos fiscais e procedimentos contábeis.

Com a antecipação da opção, a empresa poderá se preparar com mais antecedência para 2027.

Entre os principais benefícios estão:

  • maior previsibilidade tributária;
  • mais tempo para identificar e regularizar pendências;
  • melhor planejamento do fluxo de caixa;
  • maior segurança na formação de preços;
  • redução de ajustes tributários no início do ano.

3. Empresas também deverão avaliar o recolhimento de IBS e CBS

Além da opção pelo Simples Nacional, setembro de 2026 será importante para outra decisão: a forma de recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS).

A empresa poderá optar por:

  • recolher IBS e CBS dentro da sistemática do Simples Nacional; ou
  • recolher IBS e CBS pelo regime regular, por fora do Simples Nacional.

A escolha realizada em setembro de 2026 produzirá efeitos durante os meses de janeiro a junho de 2027.

E se a empresa não optar pelo recolhimento regular de IBS e CBS?

Se nenhuma opção for realizada em setembro de 2026, a empresa deverá recolher IBS e CBS dentro da guia do Simples Nacional durante o primeiro semestre de 2027.

Entretanto, haverá uma nova oportunidade para alterar essa escolha. Em março de 2027, será possível optar pelo recolhimento de IBS e CBS pelo regime regular, com efeitos para o segundo semestre de 2027.

Por isso, a decisão deve considerar as características específicas de cada negócio. Dependendo da operação, do perfil dos clientes e da utilização de créditos tributários, uma modalidade poderá ser mais adequada do que outra.

4. Abri minha empresa no final de 2026. Como funciona?

As empresas que solicitarem a inscrição no CNPJ entre 1º de outubro e 31 de dezembro de 2026 terão uma regra específica.

Nessa situação, a opção pelo Simples Nacional realizada no momento da inscrição no CNPJ poderá valer:

  • para o período restante de 2026; e
  • para todo o ano de 2027.

Já a escolha relacionada ao recolhimento de IBS e CBS produzirá efeitos a partir de janeiro de 2027.

Caso o empresário não queira permanecer no Simples Nacional em 2027, poderá comunicar sua exclusão por opção até o último dia de 2026.

5. É possível desistir da opção feita em setembro?

Sim. A empresa que realizar a opção pelo Simples Nacional em setembro poderá cancelar o pedido até o último dia de novembro de 2026.

No entanto, há um ponto importante: o cancelamento será irretratável.

Isso significa que, depois de cancelar a solicitação, a empresa não poderá apresentar uma nova opção com efeitos para 2027.

Por esse motivo, a decisão deve ser tomada após uma análise cuidadosa da situação tributária do negócio.

6. O que acontece se existirem débitos ou pendências?

A nova sistemática também amplia o período disponível para regularização.

Caso o pedido seja negado em razão de alguma pendência ou débito, haverá um prazo de 30 dias para regularizar a situação e buscar garantir o ingresso no regime.

Esse prazo pode proporcionar mais segurança ao contribuinte e evitar decisões às pressas no início do exercício.

7. Quem já está no Simples Nacional precisa fazer uma nova opção?

Em regra, não. A permanência no Simples Nacional continua automática para empresas que permanecem enquadradas e atendem aos requisitos do regime.

Mesmo assim, setembro de 2026 merece atenção.

Verifique a situação fiscal da empresa

É importante consultar a situação da empresa no Portal do Simples Nacional e verificar se existem débitos, pendências ou alguma exclusão prevista para 2027.

Avalie eventual necessidade de uma nova opção

Caso a empresa esteja excluída do Simples Nacional em 2026 ou tenha uma exclusão com efeitos a partir de janeiro de 2027, deverá verificar a possibilidade de realizar uma nova opção no período aplicável.

Analise a forma de recolhimento de IBS e CBS

Mesmo as empresas que já estão regularmente enquadradas no Simples poderão analisar se desejam recolher IBS e CBS pelo regime regular.

Se nenhuma opção for feita, esses tributos permanecerão dentro da sistemática do Simples Nacional.

Essa escolha não deve ser feita de forma automática. O impacto pode variar conforme o setor, os clientes, a cadeia de fornecedores, a geração de créditos e a estrutura da operação.

8. As regras para o MEI também mudaram?

Não. A nova regra de setembro não se aplica ao Microempreendedor Individual (MEI).

Para quem deseja o enquadramento pelo SIMEI, a opção continuará sendo realizada em janeiro de cada ano, até o último dia útil do mês, observadas as regras específicas aplicáveis ao regime.

Por isso, é importante não confundir o novo calendário do Simples Nacional com as regras próprias do MEI.

9. Por que essa mudança é importante para as empresas?

A alteração busca facilitar a transição para o novo sistema tributário decorrente da implementação do IBS e da CBS, trazendo maior previsibilidade para as microempresas e empresas de pequeno porte.

Na prática, o empresário passa a ter mais tempo para:

  1. avaliar se o Simples Nacional continuará sendo adequado para o negócio;
  2. regularizar eventuais pendências fiscais;
  3. comparar os impactos das diferentes formas de recolhimento de IBS e CBS;
  4. planejar preços, margens e fluxo de caixa para 2027;
  5. organizar a empresa antes do início do novo exercício.

10. Setembro de 2026 passa a ser um mês estratégico

A principal mudança não está apenas na antecipação de uma data. Com a Reforma Tributária, a escolha do regime e da forma de recolhimento dos novos tributos passa a exigir uma análise mais ampla.

Por isso, a pergunta não deve ser apenas “qual é o prazo para optar pelo Simples Nacional?”.

Também será necessário avaliar qual configuração tributária faz mais sentido para a realidade da empresa em 2027.

Uma análise antecipada pode ajudar a evitar surpresas, identificar oportunidades e proporcionar maior segurança para as decisões financeiras e tributárias do negócio.

Conclusão

As novas regras tornam setembro de 2026 um período importante para o planejamento tributário de 2027. Empresas que pretendem ingressar no Simples Nacional deverão observar o novo prazo, enquanto aquelas que já estão no regime precisam acompanhar sua situação fiscal e avaliar a forma de recolhimento de IBS e CBS.

Como os impactos podem variar significativamente de uma empresa para outra, é recomendável avaliar cada cenário antes de tomar uma decisão.

A equipe da VSC pode auxiliar sua empresa na análise das novas regras do Simples Nacional, do IBS e da CBS, ajudando a identificar o cenário mais adequado para 2027.

Planejar com antecedência pode fazer toda a diferença para começar o novo ano com mais previsibilidade e segurança tributária.


Autor: Equipe Tributária – Contabilidade VSC
Publicado em: agosto de 2026
Este conteúdo tem caráter informativo e não substitui a análise individual de cada caso.

NFS-e Nacional será obrigatória para empresas do Simples Nacional a partir de novembro de 2026: entenda o que muda

Se a sua empresa é optante pelo Simples Nacional e presta serviços, uma mudança importante está se aproximando.

A partir de 1º de novembro de 2026, microempresas (ME) e empresas de pequeno porte (EPP) sujeitas à emissão de Nota Fiscal de Serviços eletrônica deverão utilizar a NFS-e de padrão nacional, por meio do Emissor Nacional.

A alteração exige atenção porque afeta diretamente uma rotina básica de qualquer prestador de serviços: a emissão de notas fiscais.

Além disso, como a mudança acontece em meio à implementação da Reforma Tributária, é natural surgir uma dúvida: as empresas do Simples Nacional já precisarão aplicar as novas regras de CBS e IBS em novembro?

A resposta é não.

Neste artigo, explicamos as duas datas que o empreendedor precisa acompanhar e o que vale a pena fazer desde já para preparar sua empresa.

O que muda na NFS-e para empresas do Simples Nacional?

A Resolução CGSN nº 191/2026, publicada pelo Comitê Gestor do Simples Nacional, alterou as regras de emissão da Nota Fiscal de Serviços eletrônica para ME e EPP optantes pelo regime.

Com a nova determinação, a emissão deverá ocorrer por meio do Emissor Nacional da NFS-e, seja utilizando a aplicação disponibilizada no ambiente nacional, seja por integração de sistemas via API.

Na prática, isso significa que empresas prestadoras de serviços deverão adaptar sua rotina de faturamento ao padrão nacional.

A obrigatoriedade estava anteriormente prevista para 1º de setembro de 2026, mas a Resolução CGSN nº 191/2026 prorrogou o início da exigência para 1º de novembro de 2026.

Ou seja: as empresas ganharam dois meses adicionais para se preparar.

Quando a NFS-e Nacional passa a ser obrigatória?

A data que deve entrar no calendário das empresas é:

1º de novembro de 2026.

A partir desse dia, as ME e EPP optantes pelo Simples Nacional alcançadas pela obrigação deverão emitir suas notas fiscais de serviço pelo Emissor Nacional da NFS-e.

Esse ponto merece atenção especialmente para empresas que atualmente utilizam:

  • sistemas próprios de faturamento;
  • plataformas terceirizadas de emissão de notas;
  • ERPs integrados à emissão fiscal;
  • sistemas disponibilizados pelas prefeituras.

É importante verificar antecipadamente como o software utilizado pela empresa será adaptado ao novo modelo.

NFS-e Nacional e Reforma Tributária são a mesma mudança?

Não.

Essa é provavelmente a principal dúvida causada pelas novas regras.

Existem dois momentos diferentes para as empresas do Simples Nacional.

A partir de 1º de novembro de 2026

Começa a obrigatoriedade da utilização da NFS-e de padrão nacional.

Nesse momento, a empresa deverá adequar principalmente o seu processo operacional de emissão da nota fiscal.

A partir de 1º de janeiro de 2027

Passam a produzir efeitos para os optantes do Simples Nacional as regras relacionadas à CBS (Contribuição sobre Bens e Serviços) e ao IBS (Imposto sobre Bens e Serviços) previstas na regulamentação da Reforma Tributária.

Portanto, a mudança da NFS-e ocorre antes da aplicação dessas obrigações aos optantes pelo regime.

Como ficam as empresas entre novembro e dezembro de 2026?

Entre 1º de novembro e 31 de dezembro de 2026, a empresa terá uma espécie de período de transição.

Durante esses dois meses, o prestador de serviços optante pelo Simples Nacional deverá utilizar a NFS-e Nacional, mas continuará observando as regras aplicáveis ao regime em 2026.

Em termos práticos:

  • a NFS-e passa a ser emitida pelo ambiente nacional;
  • a empresa continua seguindo as regras vigentes do Simples Nacional;
  • as disposições específicas relacionadas à CBS e ao IBS para esses contribuintes ainda não produzem efeitos.

Essa distinção é importante para não antecipar obrigações que somente começam em 2027.

E o que muda a partir de janeiro de 2027?

A partir de 1º de janeiro de 2027, a empresa continuará utilizando a NFS-e Nacional, mas deverá observar também as regras relacionadas à CBS e ao IBS que forem aplicáveis ao Simples Nacional.

O Ato Conjunto RFB/CGIBS nº 4/2026 estabeleceu que, para os optantes pelo Simples Nacional, a obrigatoriedade relacionada aos documentos fiscais no contexto desses novos tributos começa em janeiro de 2027.

A regulamentação do regime também vem sendo atualizada para incorporar CBS e IBS às regras do Simples Nacional e adequar procedimentos à Reforma Tributária do Consumo.

Isso pode envolver, conforme a operação e a regulamentação aplicável:

  • novas informações nos documentos fiscais;
  • adequação dos sistemas de faturamento;
  • novos campos relacionados à tributação;
  • revisão de cadastros de produtos e serviços;
  • ajustes nos processos fiscais e contábeis.

Por isso, 2026 não deve ser encarado apenas como um ano de espera, mas como um período de preparação.

Um exemplo prático para entender as duas datas

Imagine uma empresa de tecnologia optante pelo Simples Nacional que presta serviços para outras empresas.

Hoje, ela utiliza uma plataforma integrada ao sistema da prefeitura para emitir suas notas.

A partir de 1º de novembro de 2026, essa empresa deverá estar preparada para emitir a NFS-e conforme o padrão nacional.

Mas isso não significa que, naquela mesma data, ela já deverá aplicar todas as regras de CBS e IBS destinadas ao Simples Nacional.

Essas disposições passam a produzir efeitos a partir de 1º de janeiro de 2027.

Podemos pensar nas mudanças como duas etapas:

Etapa 1 — novembro de 2026: muda a forma de emissão da NFS-e.

Etapa 2 — janeiro de 2027: além da NFS-e Nacional, entram em cena as novas regras tributárias aplicáveis ao Simples Nacional.

Essa separação ajuda a empresa a organizar melhor sua adaptação.

O que sua empresa deve fazer agora?

Embora novembro ainda ofereça algum prazo para preparação, deixar os ajustes para os últimos dias aumenta o risco de problemas justamente em uma atividade essencial para o negócio: faturar.

Algumas providências podem ser tomadas desde já.

1. Converse com o fornecedor do seu sistema de emissão de notas

Se sua empresa utiliza ERP, plataforma de gestão ou sistema próprio, confirme se haverá integração com o Emissor Nacional da NFS-e.

A própria regulamentação admite a emissão pelo ambiente web ou por integração via API.

2. Revise os cadastros da empresa

Dados cadastrais inconsistentes podem gerar dificuldades durante uma mudança de sistema.

É recomendável revisar informações como:

  • dados da empresa;
  • códigos de serviços;
  • informações dos clientes;
  • parametrizações fiscais;
  • integrações com sistemas financeiros e contábeis.

3. Teste a nova rotina antes da obrigatoriedade

Se o seu fornecedor disponibilizar um ambiente de testes ou antecipar a integração, aproveite esse período.

Quanto antes a equipe entender a nova rotina, menor o risco de interrupção na emissão das notas.

4. Prepare-se também para 2027

A adequação da NFS-e é apenas uma das mudanças relacionadas ao novo cenário tributário brasileiro.

A regulamentação do Simples Nacional já está sendo ajustada para incorporar CBS e IBS e outros procedimentos decorrentes da Reforma Tributária.

Por isso, vale revisar não apenas o sistema de emissão de notas, mas também os processos fiscais e financeiros da empresa.

Por que antecipar a adaptação faz diferença?

Para muitos negócios de serviços, a nota fiscal está diretamente ligada ao faturamento e ao recebimento.

Se a empresa não consegue emitir a nota corretamente, pode atrasar cobranças, recebimentos e até entregas para clientes corporativos.

A melhor estratégia, portanto, é tratar a mudança como um projeto operacional, e não apenas como uma nova obrigação contábil.

Isso significa envolver, quando necessário:

  • financeiro;
  • administrativo;
  • tecnologia;
  • fornecedor do ERP;
  • contabilidade.

A preparação antecipada reduz o risco de descobrir incompatibilidades apenas quando a nova regra já estiver valendo.

Resumo: quais datas o empreendedor precisa guardar?

Para facilitar, são dois marcos principais:

1º de novembro de 2026:
passa a ser obrigatória a emissão da NFS-e pelo Emissor Nacional para as ME e EPP optantes pelo Simples Nacional alcançadas pela regra.

1º de janeiro de 2027:
passam a produzir efeitos as disposições relacionadas à CBS e ao IBS aplicáveis aos contribuintes do Simples Nacional, conforme a regulamentação da Reforma Tributária.

São mudanças conectadas, mas não começam na mesma data.

A preparação para a Reforma Tributária começa antes de 2027

A obrigatoriedade da NFS-e Nacional mostra que a transição para o novo ambiente tributário já está afetando processos operacionais das empresas.

Para o empreendedor, o mais importante agora é não enxergar essas alterações apenas como questões burocráticas.

Sistemas fiscais, emissão de notas, formação de preços, contratos e rotinas financeiras estarão cada vez mais conectados às mudanças da Reforma Tributária.

Quanto antes sua empresa entender esses impactos, mais organizada estará para atravessar a transição.

A VSC está acompanhando as atualizações do Simples Nacional e da Reforma Tributária para orientar nossos clientes em cada etapa dessa mudança.

Quer entender como a obrigatoriedade da NFS-e Nacional e as novas regras tributárias podem impactar a rotina da sua empresa? Fale com a equipe da VSC e prepare seu negócio com antecedência.


Exclusão do Simples Nacional por Débitos: Como Evitar

Receita Federal emite Termos de Exclusão para devedores do Simples Nacional

A Receita Federal do Brasil iniciou a notificação de contribuintes inadimplentes optantes pelo Simples Nacional, incluindo Microempreendedores Individuais (MEI), Microempresas (ME) e Empresas de Pequeno Porte (EPP). Os Termos de Exclusão já estão disponíveis no Domicílio Tributário Eletrônico do Simples Nacional (DTE-SN) e trazem impactos relevantes para empresas que possuem débitos em aberto com a Receita Federal ou com a Procuradoria-Geral da Fazenda Nacional (PGFN).

Este movimento reforça a necessidade de gestão fiscal eficiente e atenção aos prazos legais para evitar a exclusão do regime simplificado.

1. Quem foi notificado pela Receita Federal

Ao todo, mais de 1,1 milhão de CNPJs foram notificados, sendo:

  • 404.368 MEIs
  • 698.556 ME e EPP

O volume total de débitos gira em torno de R$ 12,9 bilhões, evidenciando a dimensão do problema fiscal entre empresas optantes pelo Simples Nacional.

2. Como acessar o Termo de Exclusão

Os contribuintes podem consultar o Termo de Exclusão e o Relatório de Pendências pelos seguintes canais:

  • Portal do Simples Nacional (via DTE-SN)
  • Portal e-CAC da Receita Federal

O acesso exige autenticação por meio de:

  • Conta Gov.br (nível prata ou ouro)
  • Certificado digital

3. Prazo para regularização dos débitos

Com a publicação da Lei Complementar nº 216/2025, o prazo para regularização foi ampliado de 30 para 90 dias, contados a partir da ciência do Termo.

Para evitar a exclusão, o contribuinte deve quitar ou parcelar a totalidade dos débitos dentro desse prazo.

Quando ocorre a ciência do Termo?

  • Na data da primeira leitura da mensagem, se ocorrer em até 45 dias
  • Automaticamente no 45º dia após a disponibilização, caso não haja acesso

4. Mudança no prazo de opção pelo Simples Nacional

A Lei Complementar nº 214/2025 trouxe uma alteração relevante:

  • A opção pelo Simples Nacional para empresas já constituídas passa de janeiro para setembro

Isso significa que empresas excluídas poderão solicitar novo enquadramento em setembro, com efeitos a partir de 1º de janeiro do ano seguinte.

Atenção: essa mudança não se aplica ao MEI, que continua com prazo de opção no mês de janeiro.

5. Possibilidade de contestação

O contribuinte que discordar do Termo de Exclusão poderá apresentar contestação no prazo de 20 dias úteis, contados da ciência.

A contestação deve ser encaminhada:

  • Ao Delegado de Julgamento da Receita Federal
  • Por meio digital, conforme orientações no site oficial

6. Efeitos da não regularização

Caso os débitos não sejam regularizados dentro do prazo legal, os efeitos serão:

  • Exclusão do Simples Nacional a partir de 01/01/2027
  • No caso do MEI, desenquadramento automático do Simei

7. Como evitar a exclusão do Simples Nacional

Para manter-se no regime, é essencial adotar medidas preventivas:

  1. Monitorar regularmente o DTE-SN
  2. Manter a regularidade fiscal
  3. Negociar débitos via parcelamento
  4. Contar com assessoria contábil especializada

A regularização dentro do prazo torna o Termo de Exclusão sem efeito, garantindo a permanência no regime.

Conclusão

A emissão dos Termos de Exclusão pela Receita Federal representa um alerta importante para empresas optantes pelo Simples Nacional. A ampliação do prazo para regularização é uma oportunidade relevante, mas exige ação imediata.

Empresários e profissionais contábeis devem atuar de forma estratégica para evitar prejuízos fiscais e operacionais, garantindo a continuidade no regime tributário mais simplificado do país.

Manter a conformidade fiscal não é apenas uma obrigação legal, mas uma medida essencial para a sustentabilidade e crescimento do negócio.


Autor: Equipe Tributária – Contabilidade VSC
Publicado em: abril de 2026
Este conteúdo tem caráter informativo e não substitui a análise individual de cada caso.

CBenef: o que é e como aplicar corretamente na NF-e

Em um cenário tributário cada vez mais digital e fiscalizado, a correta emissão de notas fiscais tornou-se essencial para a segurança das empresas. Um dos pontos que vem gerando dúvidas entre empresários e gestores é o CBenef (Código de Benefício Fiscal). Apesar de parecer apenas mais um campo técnico, ele desempenha um papel estratégico na conformidade tributária e na prevenção de riscos fiscais.

Neste artigo, explicamos de forma clara e consultiva o que é o CBenef, quando ele deve ser utilizado e como sua empresa pode evitar erros que impactam diretamente a operação.

1. O que é o CBenef?

O CBenef é um código utilizado na emissão de NF-e (Nota Fiscal Eletrônica) e NFC-e para identificar a existência de um benefício fiscal relacionado ao ICMS.

Na prática, ele informa ao Fisco qual é o fundamento legal que justifica uma tributação diferenciada, como:

  • Isenção de ICMS
  • Redução de base de cálculo
  • Diferimento do imposto
  • Crédito presumido

Esse controle aumenta a transparência e permite que o governo valide automaticamente se o benefício está sendo aplicado corretamente.

2. Por que o CBenef é importante para sua empresa?

Mais do que uma exigência acessória, o CBenef tem impacto direto na segurança fiscal da empresa. O seu correto preenchimento evita inconsistências e garante aderência às normas estaduais.

Entre os principais motivos de atenção, destacam-se:

  • Evitar rejeição de notas fiscais no momento da emissão
  • Reduzir riscos de autuação por uso indevido de benefícios
  • Garantir consistência no SPED Fiscal
  • Facilitar auditorias e cruzamentos eletrônicos

Empresas que negligenciam esse preenchimento podem enfrentar problemas operacionais e fiscais relevantes.

3. Quando o CBenef deve ser informado?

O preenchimento do CBenef é obrigatório sempre que a operação envolver algum tipo de benefício fiscal de ICMS.

Isso significa que ele deve ser utilizado em conjunto com códigos fiscais que indiquem tratamento tributário diferenciado, como:

  • CST (Código de Situação Tributária)
  • CSOSN (no caso do Simples Nacional)

Exemplo prático:

  1. Venda com redução de base de cálculo
  2. CST 20 (com redução)
  3. Obrigatoriedade de informar o CBenef correspondente

Atenção: nem toda operação exige CBenef — apenas aquelas que possuem benefício fiscal vinculado.

4. Diferenças por estado: um ponto crítico

Um dos maiores desafios na aplicação do CBenef é que não existe um padrão nacional único. Cada estado define:

  • Sua própria tabela de códigos
  • Regras específicas de aplicação
  • Vinculação com dispositivos legais (como o RICMS estadual)

Isso exige atenção redobrada de empresas que operam em mais de uma unidade federativa, pois o mesmo tipo de operação pode ter tratamentos diferentes.

5. Boas práticas para evitar erros

Do ponto de vista consultivo, a melhor forma de lidar com o CBenef é integrar esse controle à rotina fiscal da empresa.

Recomendamos:

  • Revisar o cadastro de produtos e operações fiscais
  • Validar a coerência entre CFOP, CST/CSOSN e CBenef
  • Atualizar o sistema emissor de notas fiscais
  • Acompanhar mudanças na legislação estadual
  • Contar com apoio contábil especializado

Essas medidas reduzem significativamente o risco de inconsistências e aumentam a eficiência operacional.

6. Como uma abordagem consultiva faz diferença

Empresas que tratam o CBenef apenas como obrigação acessória perdem a oportunidade de utilizar a contabilidade como ferramenta estratégica.

Uma abordagem consultiva permite:

  • Identificar benefícios fiscais aplicáveis ao negócio
  • Evitar pagamentos indevidos de tributos
  • Garantir conformidade com menor risco
  • Tomar decisões com base em dados fiscais confiáveis

Em um ambiente de constantes mudanças regulatórias, essa visão é fundamental para a sustentabilidade do negócio.

Conclusão

O CBenef é mais do que um simples campo na nota fiscal — ele representa um elemento essencial de controle, conformidade e estratégia tributária. Sua correta aplicação protege a empresa contra riscos fiscais e assegura o uso adequado de benefícios previstos em lei.

Se sua empresa realiza operações com incentivos de ICMS, é fundamental revisar seus processos e garantir que o preenchimento esteja correto.

Recomendação prática: realize uma análise preventiva das suas operações fiscais e valide se há necessidade de aplicação do CBenef. Essa ação simples pode evitar problemas futuros e melhorar a gestão tributária do seu negócio.


Autor: Equipe Tributária – Contabilidade VSC
Publicado em: março de 2026
Este conteúdo tem caráter informativo e não substitui a análise individual de cada caso.

MEI em alerta: quando a economia vira risco e como crescer com segurança fiscal

O MEI nasceu para simplificar.
Para dar dignidade, acesso e estrutura a quem está começando.

E ele continua cumprindo esse papel — quando usado com responsabilidade.

O que mudou nos últimos anos foi o olhar da Receita Federal. Com mais tecnologia, cruzamento de dados e inteligência fiscal, o uso indevido do MEI passou a ser tratado como um problema sério, com milhares de desenquadramentos, cobranças retroativas e autuações.

Na VSC, acompanhamos isso de perto. E nosso papel aqui é orientar, com clareza e sem alarmismo.


O ponto central: MEI não é problema. Falta de planejamento é.

O MEI foi criado para negócios pequenos de verdade.
Quando a empresa cresce, o enquadramento precisa evoluir junto.

O risco começa quando o empreendedor tenta continuar pagando menos imposto mesmo faturando mais, acreditando que “ninguém está olhando”.

Hoje, está olhando. E muito bem.


Como a Receita Federal identifica irregularidades no MEI

A fiscalização atual não depende mais de visitas ou denúncias.
Ela acontece de forma automática e silenciosa, por meio do cruzamento de informações como:

  • Movimentações bancárias e PIX
  • Cartões de crédito e maquininhas
  • Marketplaces e plataformas digitais
  • Notas fiscais emitidas
  • Declarações entregues pelo próprio contribuinte

Quando os dados não conversam entre si, o sistema aponta a inconsistência.

Não é opinião. É matemática.


As irregularidades mais comuns que vemos na prática

Algumas situações se repetem com frequência nos casos analisados pela Receita — e também no dia a dia do escritório:

Subdeclaração de faturamento

O MEI fatura mais do que o permitido, mas declara apenas parte da receita para “se manter no limite”.

Isso caracteriza omissão de receita, mesmo sem intenção explícita de fraude.


Fragmentação do negócio

Um mesmo negócio dividido em dois ou mais MEIs, muitas vezes em nomes de familiares, para diluir o faturamento.

Para a Receita, o entendimento é claro:
é um único negócio disfarçado.


Dispersão de receitas em várias contas

Uso de múltiplas contas bancárias ou maquininhas para evitar concentração de faturamento.

Hoje, esse tipo de estratégia é facilmente rastreável.


MEI sem operação real

CNPJ aberto apenas para emitir nota, acessar benefícios ou reduzir carga tributária de outra empresa.

Esses casos costumam ser excluídos rapidamente do regime.


O que acontece quando a Receita identifica o uso indevido?

Aqui está o ponto que mais preocupa — e que muitos só descobrem tarde demais.

Quando a Receita entende que houve uso irregular do MEI, as consequências podem incluir:

  • Desenquadramento retroativo
    O imposto é recalculado como se o MEI nunca tivesse existido.
  • Cobrança de impostos atrasados, com juros e multas relevantes.
  • Exclusão do Simples Nacional, dependendo do caso.
  • Em situações mais graves, questionamentos por crime tributário.

Na prática, aquilo que parecia economia vira passivo.


Crescer exige maturidade contábil

Crescer não é um problema. Fingir que não cresceu é.

Empresas bem-sucedidas passam por fases.
Cada fase exige um enquadramento adequado, planejamento tributário e decisões conscientes.

Forçar o MEI além do limite não é estratégia — é risco.


Boas práticas para quem é MEI (ou está perto de deixar de ser)

Algumas atitudes simples evitam dores de cabeça no futuro:

  • Controle mensal do faturamento
  • Declaração correta de todas as receitas
  • Separação entre finanças pessoais e do negócio
  • Planejamento antecipado para mudança de regime
  • Apoio contábil antes de ultrapassar o limite — não depois

Planejar custa menos do que corrigir.


Conclusão: MEI é ponto de partida, não esconderijo

O recado da Receita Federal é claro — e faz sentido.

O MEI continua sendo uma excelente ferramenta para quem está começando.
Mas negócios que crescem precisam de estrutura, visão e segurança fiscal.

Na VSC, acreditamos em crescimento sustentável, com ética, clareza e decisões bem orientadas. É assim que protegemos empresas, patrimônio e histórias construídas com esforço.


Autor: Contabilidade VSC
Publicado em: fevereiro de 2026
Este conteúdo tem caráter informativo e não substitui a análise individual de cada caso.

Golpe do DAS falso: atenção redobrada para empresas do Simples Nacional

Empresas optantes pelo Simples Nacional estão sendo alvo de uma nova onda de golpes sofisticados envolvendo o envio de Documentos de Arrecadação do Simples Nacional (DAS) falsificados por e-mail. O crime tem se tornado mais frequente e pode resultar em perdas financeiras e transtornos administrativos se não for identificado a tempo.

Como o golpe funciona

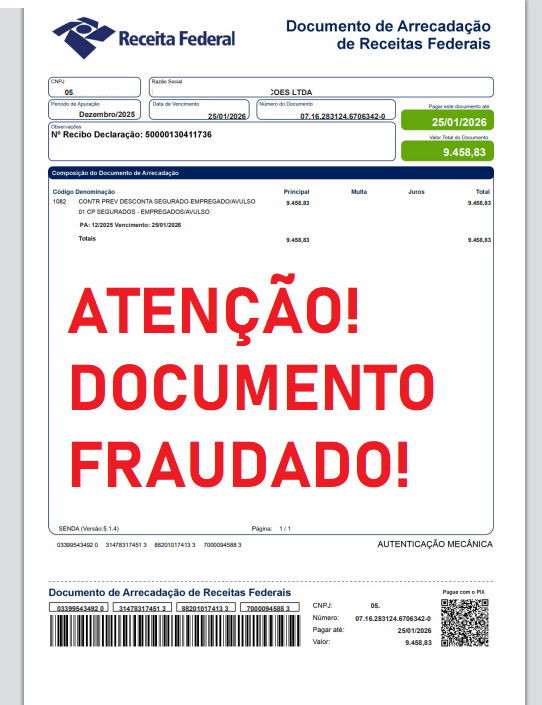
Os criminosos estão enviando e-mails que parecem mensagens legítimas de cobrança, contendo um anexo em PDF com um DAS falso. Embora o documento pareça oficial, ele não foi gerado pelos sistemas oficiais da Receita Federal ou do Simples Nacional — como o Portal do Simples Nacional, o PGDAS-D ou o Portal e-CAC — e o pagamento realizado não é registrado no sistema tributário, ficando nas mãos dos golpistas.

Esses anexos podem incluir:

  • Dados reais da empresa, como razão social, CNPJ, endereço e nome do responsável;
  • Elementos visuais que imitam documentos oficiais, incluindo logotipo da Receita Federal, QR Code ou código de barras;
  • Valores e datas de vencimento plausíveis, que confundem até profissionais experientes.

Veja um exemplo de uma guia falsa:

Por que esse golpe é perigoso

A principal armadilha desse golpe está na aparência legítima do documento e no uso de informações verdadeiras da empresa. Isso pode levar gestores ou responsáveis fiscais a realizar o pagamento pensando tratar-se de uma obrigação fiscal legítima — o que pode comprometer o fluxo de caixa da empresa e causar prejuízos financeiros.

Além disso, como o pagamento não é registrado oficialmente, a empresa pode permanecer com débitos “pendentes” dentro dos sistemas da Receita, gerando multas, juros ou outras complicações tributárias.

Como identificar um DAS falso

Para não cair nesse tipo de fraude, é importante ficar atento a alguns sinais de alerta:

🔹 Verifique a origem do documento
A Receita Federal jamais envia DAS por e-mail ou por aplicativos de mensagem. Todas as guias oficiais devem ser geradas diretamente pelos canais oficiais.

🔹 Desconfie de anexos que parecem “boletos” ou guias com opções de pagamento via PIX sem histórico no Portal
Documentos oficiais costumam incluir códigos de barras compatíveis com arrecadação federal; quando há apenas QR Code ou pagamento via PIX para contas duvidosas, isso é um forte indício de fraude.

🔹 Cheque nos canais oficiais antes de pagar
Sempre consulte sua situação fiscal diretamente no Portal do Simples Nacional, no Portal e-CAC ou com seu contador de confiança antes de qualquer pagamento.

O que fazer ao receber um e-mail suspeito

  • ✔ Não clique em links nem abra anexos sem confirmar a origem.
  • ✔ Não efetue pagamentos com base em e-mails não verificados.
  • ✔ Consulte seu contador ou escritório contábil antes de qualquer ação.
  • ✔ Acesse diretamente os portais oficiais da Receita Federal ou do Simples Nacional para verificar débitos ou documentos emitidos.

Caso você já tenha pago um DAS falso, é importante registrar uma ocorrência junto às autoridades competentes, comunicar imediatamente o banco e, se possível, denunciar a fraude à Receita Federal.

Conclusão

Em um cenário de digitalização crescente das obrigações tributárias, os golpes também evoluem em sofisticação. Por isso, a melhor defesa é informação e cautela: verifique sempre a autenticidade de qualquer cobrança antes de pagar, utilize somente os canais oficiais para emissão de guias e mantenha sua equipe — e seus clientes — atentos a sinais de fraude.

Quer saber mais sobre como proteger sua empresa de golpes fiscais? Fale com nossa equipe de contadores e tire suas dúvidas!

Lei nº 15.270/2025: Reforma do Imposto de Renda e Tributação de Altas Rendas

Publicada em 26 de novembro de 2025, a Lei nº 15.270/2025 altera as Leis nº 9.250/1995 e 9.249/1995, reformulando o Imposto de Renda das Pessoas Físicas (IRPF). A norma cria redução do imposto para a base da pirâmide e uma tributação mínima para altas rendas, alinhando o Brasil a modelos de progressividade adotados internacionalmente.

As novas regras entram em vigor em 1º de janeiro de 2026, com efeitos a partir do exercício de 2027 (ano-calendário de 2026).

1️⃣ Redução do IRPF para baixa e média renda

A partir de 2026, a lei cria dois mecanismos de redução do IR — um mensal (na fonte) e outro anual (no ajuste).

💡 Redução mensal

  • Até R$ 5.000,00 mensais: imposto zerado.
  • De R$ 5.000,01 a R$ 7.350,00: redução decrescente linear.
  • Acima de R$ 7.350,00: sem redução.

O desconto vale também sobre o 13º salário. É uma forma de tornar a tributação mais leve para a base assalariada.

🧾 Redução anual

  • Até R$ 60.000,00 anuais: imposto zerado.
  • De R$ 60.000,01 a R$ 88.200,00: redução linear até zerar.

Essa redução é aplicada no ajuste anual, proporcionando restituições maiores ou saldo a pagar menor para a classe média.

2️⃣ Tributação de lucros e dividendos de altas rendas

Pela primeira vez desde 1996, lucros e dividendos voltam a ser parcialmente tributados. A regra é a seguinte:

  • Lucros/dividendos acima de R$ 50.000,00/mês, pagos por uma mesma PJ a uma mesma PF, terão retenção de 10% na fonte.
  • Pagamentos menores continuam isentos.
  • Dividendos relativos a lucros apurados até 2025 ou aprovados até 31/12/2025 permanecem isentos até 2028, se pagos conforme o cronograma original.

Com isso, o fisco passa a alcançar rendas distribuídas sem tributação anterior, mas mantendo transição segura para empresas e sócios.

3️⃣ Tributação mínima anual de altas rendas

A nova tributação mínima é um “piso efetivo” de IR que garante que pessoas físicas com rendimentos totais superiores a R$ 600.000,00 por ano contribuam com uma carga mínima de imposto.

  • Para rendas entre R$ 600 mil e R$ 1,2 milhão: alíquota cresce linearmente de 0 a 10%.
  • Acima de R$ 1,2 milhão: alíquota fixa de 10%.
  • São excluídas rendas de aplicações isentas (poupança, LCI, LCA, CRI, CRA, FIIs e Fiagros qualificados, etc.).

Após o cálculo, o contribuinte deduz os impostos já pagos (na fonte, na declaração ou via offshores), e só complementa se a soma for inferior ao mínimo exigido.

4️⃣ Redutor para evitar bitributação

Para impedir que a carga combinada da empresa e do sócio ultrapasse o limite legal, a lei cria um redutor de tributação mínima.

  • 34% – empresas em geral;
  • 40% – seguradoras e instituições financeiras;
  • 45% – bancos.

Se a soma do IRPJ + CSLL + IRPF mínimo superar esses percentuais, o contribuinte pode reduzir o valor devido. Isso incentiva transparência contábil e evita dupla tributação injusta.

5️⃣ Dividendos remetidos ao exterior

Os dividendos pagos a beneficiários no exterior passam a ser tributados em 10% de IR na fonte, exceto quando destinados a governos estrangeiros, fundos soberanos ou entidades previdenciárias. Trata-se de uma medida de equiparação internacional, buscando equilibrar a competitividade tributária do país.

6️⃣ Quem ganha e quem paga mais

GrupoEfeito da nova lei
Assalariados até R$ 5 milIsenção total no IR mensal
Renda anual até R$ 60 milIsenção no IR anual
Empresários com dividendos altosPassam a sofrer IR de 10%
Contribuintes com renda total > R$ 600 milSujeitos à tributação mínima
Investidores em títulos isentos (LCI, LCA, FII, Fiagro)Mantêm benefícios

7️⃣ Estratégias de planejamento tributário

  • Aproveite 2025: lucros apurados e aprovados até 31/12/2025 continuam isentos até 2028.
  • Reveja o pró-labore: dividendos acima de R$ 50 mil/mês terão IRRF.
  • Diversifique investimentos: títulos isentos continuam vantajosos.
  • Fortaleça a contabilidade: para usufruir do redutor, empresas precisam apresentar demonstrações contábeis completas.

8️⃣ Conclusão: uma nova lógica de justiça fiscal

A Lei nº 15.270/2025 inaugura um modelo mais equilibrado de tributação da renda no Brasil. Enquanto reduz a carga para quem ganha menos, ela introduz uma contribuição mínima para quem ganha mais, combatendo distorções e estimulando transparência.

Empresas e pessoas físicas devem aproveitar 2025 para replanejar suas estratégias tributárias, garantindo conformidade e eficiência dentro do novo cenário.


Autor: Equipe Tributária – Contabilidade VSC
Publicado em: novembro de 2025
Este conteúdo tem caráter informativo e não substitui a análise individual de cada caso.